事業承継の準備はいつから何を始めるか:後継体制づくりの要点
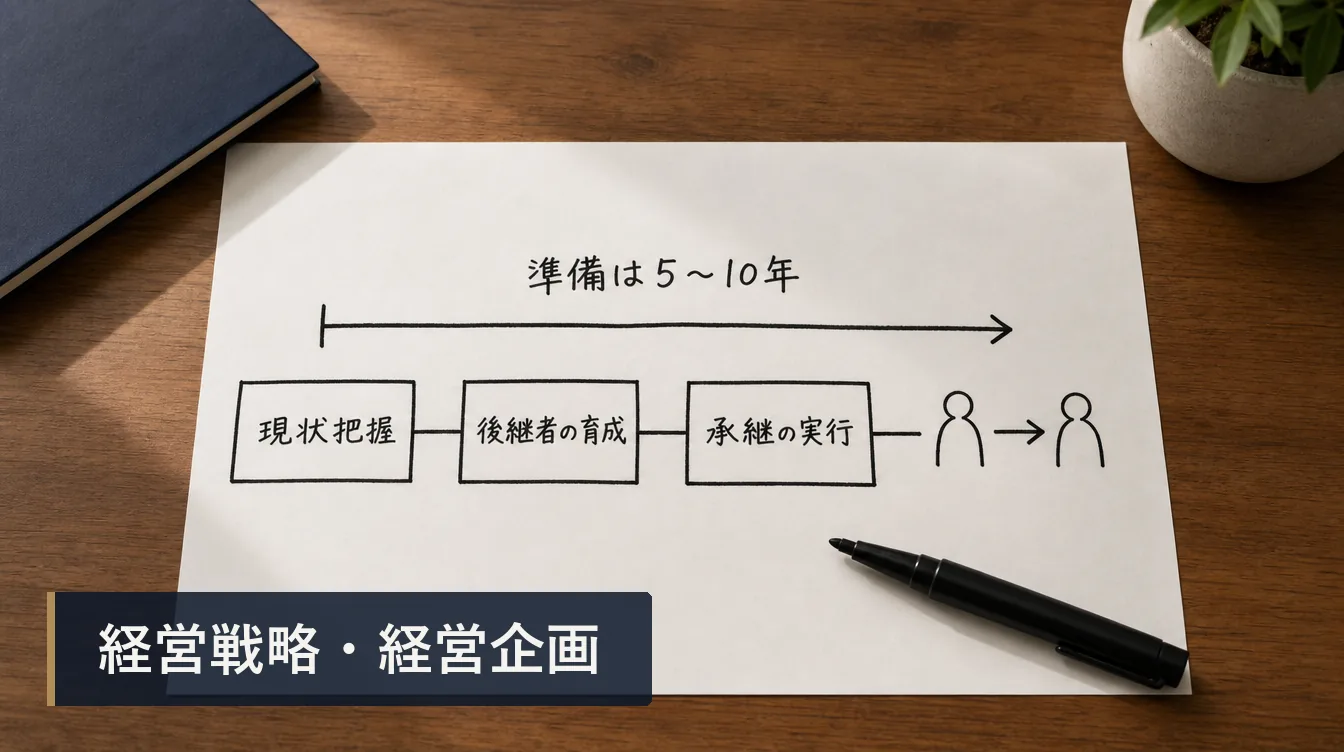
「まだ元気だから」「後継者は決まっていないが、そのうち考える」。事業承継は、そう先送りしているうちに選択肢が狭まっていくテーマです。中小企業庁は、後継者の育成まで含めると承継の準備には5〜10年程度を要すると示しています。つまり、着手が遅れるほど「間に合わない」リスクが高まります。この記事では、事業承継をいつから始め、何を準備すべきかを、公的データと制度に基づいて論点ごとに整理します。
なぜ今、事業承継の準備が急務なのか
事業承継は「いつかやること」ではなく、経営者の年齢とともに刻々と締め切りが近づく経営課題です。準備を始めるべきタイミングを判断するために、まず現状を数字で押さえておきましょう。
後継者不在率は改善傾向、それでも半数超
帝国データバンクの調査では、2024年の全国の後継者不在率は52.1%で、前年(53.9%)から1.8ポイント低下し、調査開始以降で最も低い水準となりました。7年連続の改善です。ただし、それでもなお半数を超える企業に明確な後継者がいないことに変わりはありません。
準備の遅れが最悪の形で表れるのが「後継者難倒産」です。同社の集計では、2024年度の後継者難倒産は507件で、2年連続で500件を上回りました。業績が悪いわけではないのに、承継の準備が間に合わず事業をたたむケースが一定数存在します。
事業承継の3つの選択肢を知る
承継先の選択肢は、大きく3つに分けて考えると整理しやすくなります。どれが正解ということはなく、自社の状況と経営者の希望に照らして検討します。
- 親族内承継:子どもや親族に引き継ぐ。関係者の理解を得やすく準備期間も取りやすい一方、後継者の意思と適性、相続をめぐる調整が課題になる
- 従業員承継(社内):役員や従業員に引き継ぐ。事業内容を理解した人材に任せられる一方、株式の買取資金や個人保証の引き継ぎが論点になる
- 社外への引継ぎ(M&A等):第三者に事業を譲渡する。後継者が社内外にいない場合の有力な選択肢で、従業員の雇用や取引先の維持を条件に交渉できる
近年は、この構図が大きく変化しています。帝国データバンクの分析(過去5年間に代表者が交代した企業の2024年速報値)では、就任経緯の内訳は内部昇格が36.4%、同族承継が32.2%、M&Aほかが20.5%、外部招聘が7.5%となり、内部昇格が同族承継を初めて上回りました。親族に限らず、社内外の適任者へ経営を引き継ぐ「脱ファミリー化」が進んでいます。
「誰に継がせるか」を親族に限定して考えると、選択肢を自ら狭めてしまいます。まず自社にとって最良の承継先は誰かをゼロベースで問い直すことが出発点です。
いつから始めるか:逆算のスケジュール
準備に5〜10年かかるという前提に立てば、着手のタイミングは「引退したい年齢から逆算する」のが基本です。次の順序で進めると、抜け漏れを防げます。
- 現状把握:会社の資産・負債・株式の状況、経営者個人の資産や個人保証、事業の強みと課題を棚卸しする
- 承継の方向性を決める:親族内・従業員・社外のどれを軸に検討するかを、後継者候補の有無と本人の意思を確認しながら定める
- 事業承継計画を作る:中長期の経営計画と一体で、いつ・誰に・何を・どう引き継ぐかを年次に落とし込む(中小企業庁は10カ年版・5カ年版の計画フォーマットを提供)
- 後継者を育成する:経営に必要な知識・経験を計画的に積ませ、社内外の関係者に段階的に引き合わせる
- 実行と移行:株式・資産の移転、代表者交代、取引先や金融機関への説明を進め、移行後も一定期間は伴走する
重要なのは、承継計画を経営計画と切り離さないことです。後継者に引き継ぐのは「今の会社」ではなく「これから続いていく会社」です。中期経営計画とセットで描くことで、後継者が納得して受け取れる形になります。
何を準備するか:3つの承継
事業承継ガイドラインは、承継すべきものを3つの要素に整理しています。株式だけを渡せば終わりではない、という点が実務上の要になります。
- 人(経営)の承継:経営権と、経営者としての役割・判断力。後継者の選定と育成が中心で、最も時間がかかる
- 資産の承継:自社株式、事業用資産、資金など。相続・贈与の税負担や、分散した株式の集約が論点になる
- 知的資産の承継:数字に表れない強み。経営理念、取引先や従業員との信頼関係、技術・ノウハウ、許認可など。属人化しているほど引き継ぎに手間がかかる
とくに見落とされがちなのが知的資産です。長年の関係で成り立っていた取引や、特定の人しか知らない業務は、言語化して引き継がなければ承継とともに失われます。日ごろの属人化解消やマニュアル整備が、そのまま承継準備につながります。
使える公的支援と税制を押さえる
事業承継は自社だけで抱え込む必要はありません。公的な相談窓口と支援制度が整備されています。
相談の入り口としては、各都道府県に設置された「事業承継・引継ぎ支援センター」があります。親族内承継から第三者へのM&Aまで幅広く相談でき、専門家の紹介やマッチング支援を受けられます。まず現状を整理したい段階でも活用できます。
税負担への対応としては、一定の要件のもとで自社株式にかかる贈与税・相続税の納税を猶予・免除する「法人版事業承継税制」があります。とくに期間限定の特例措置は、対象を全株式に拡大し納税猶予割合を100%とするなど、一般措置より有利な内容です。ただし特例措置の適用を受けるには、事前に「特例承継計画」を都道府県へ提出する必要があります。
税制はあくまで手段の一つです。まず「誰に、どう引き継ぐか」という土台を固め、その実現手段として制度を使う、という順序を崩さないことが大切です。
この記事のまとめ
- 後継者不在率は改善傾向だが依然として半数超。準備には5〜10年かかるため、60歳ごろには着手したい
- 承継先は親族内・従業員・社外(M&A等)の3択。近年は内部昇格が同族承継を上回る「脱ファミリー化」が進む
- 承継すべきは人(経営)・資産・知的資産の3要素。とくに知的資産は言語化しないと失われる
- 事業承継・引継ぎ支援センターや事業承継税制などの公的支援を活用しつつ、期限・要件は必ず最新の一次情報と専門家で確認する
よくある質問
事業承継の準備はいつから始めるべきですか?
後継者の育成まで含めると準備には5〜10年かかるとされます。経営者の平均引退年齢を踏まえ、中小企業庁のガイドラインは60歳ごろの着手を目安としています。後継者が未定でも、現状把握と方向性の検討から早めに始めることをおすすめします。
後継者が社内にも親族にもいない場合はどうすればよいですか?
第三者への引継ぎ(M&A等)が有力な選択肢になります。近年は同族承継以外の割合が増えています。各都道府県の事業承継・引継ぎ支援センターに相談すると、譲渡先のマッチングや専門家の紹介を受けられます。
事業承継税制を使えば税金はかからなくなりますか?
一定の要件を満たせば自社株式にかかる贈与税・相続税の納税が猶予・免除される制度ですが、要件は複雑で取消しリスクもあります。特例措置には計画提出などの期限もあります。適用の可否と最新の要件は、必ず税理士など専門家と公式情報で確認してください。
後継体制づくりは、後継者の育成計画と中期経営計画づくりが両輪になります。ノアブリッジは、次世代リーダーの育成支援と経営計画の策定支援を通じて、承継に向けた土台づくりをお手伝いします。まずは現状の課題整理からお気軽にご相談ください。
支援の具体例 → 導入事例:「いい話」で終わらせない業務改善の仕組み作り